
Envision Energy lance la Model T - EN175/8.0, une éolienne terrestre qui favorise l'optimisation à l'échelle du parc et la création de valeur sur l'ensemble du cycle de vie des futurs systèmes énergétiques
Source: PR Newswire
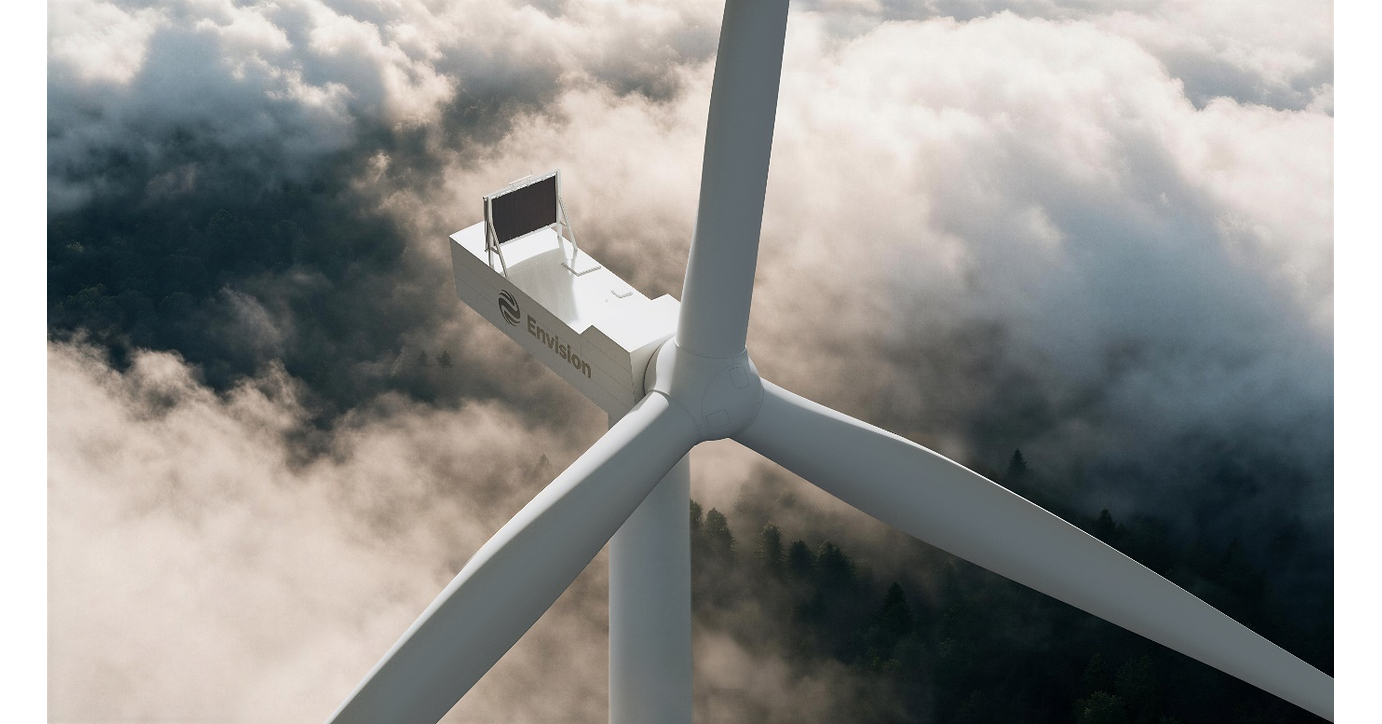
Envision Energy launched its Model T EN175/8.0 onshore wind turbine, an 8 MW unit with a 175-meter rotor designed for medium-wind and complex sites. The company says the turbine can raise energy output by 2%-12% versus existing models, while AI-driven Galileo controls and grid-forming capabilities are intended to improve reliability, grid stability and lifecycle economics. The launch builds on Envision's Model T platform, which has more than 4,000 units ordered and roughly 1,500 installations.
Analysis
Le lancement ne crée pas, à lui seul, un catalyseur boursier direct: Envision n'est pas une voie cotée accessible et les gains de production/coût annoncés restent des objectifs fournisseur non vérifiés par des données de disponibilité, de taux de panne ou de LCOE. Le signal concurrentiel est néanmoins significatif pour Vestas (VWS.CO), Nordex (NDX1.DE), Siemens Energy (ENR.DE) et GE Vernova (GEV): sur les marchés terrestres à vent moyen, des rotors plus grands et des contrôles de parc plus sophistiqués déplacent la concurrence du prix de la turbine vers les garanties de production, les services et la capacité à financer les garanties de performance.
À 1-3 mois, le principal effet est une pression potentielle sur les appels d'offres européens et émergents, surtout pour Nordex, dont l'exposition au terrestre est plus directe et dont les marges restent plus vulnérables à une guerre de prix. Vestas est relativement mieux protégée si les développeurs valorisent l'historique de disponibilité et les contrats de service plutôt que les seules spécifications techniques; GEV bénéficie davantage via réseau, stockage et services électriques que par une compétition purement turbine. Le vrai risque sectoriel est que les OEM répondent par des concessions commerciales: davantage de volume peut alors coexister avec une compression de marge brute et des provisions de garanties.
Sur 6-18 mois, l'intégration du contrôle de parc avec stockage et solaire favorise les acteurs capables de monétiser la production autour des contraintes de réseau, plutôt que le MWh brut. Cela renforce le cas structurel de Fluence (FLNC) et de Nextracker (NXT) comme bénéficiaires indirects d'hybridation, mais seulement si les projets disposent de contrats de raccordement et de capacité de stockage financée. La lecture contrariante est que l'IA embarquée sera difficile à monétiser: les développeurs peuvent exiger que ces gains soient transférés dans le prix ou contractualisés sous forme de garanties, laissant peu d'expansion de marge aux OEM.
AllMind Terminal
AI-powered research, real-time alerts, and portfolio analytics for institutional investors.
Request TrialMarket Sentiment
Overall Sentiment
strongly positive
Sentiment Score
0.58
Key Decisions for Investors
- Ne pas poursuivre les OEM éoliens sur cette annonce; créer plutôt une alerte sur VWS.CO et NDX1.DE avant les résultats: surveiller prises de commandes, prix par MW, marge EBIT et provisions de garanties. Une baisse de prix sans amélioration des marges de service invaliderait une lecture constructive.
- Pair trade sur 3-6 mois: long VWS.CO / short NDX1.DE, avec taille modeste. Vestas offre davantage de revenus de service et de capacité à défendre les garanties; Nordex est plus sensible à une concurrence terrestre agressive. Stop si Nordex montre une accélération de commandes avec hausse de marge brute ou si Vestas réduit son objectif de marge.
- Sur repli lié à la volatilité des taux, privilégier un panier long GEV et FLNC sur 6-18 mois plutôt qu'une exposition directe aux fabricants de turbines. Le rendement dépend de la conversion des contraintes de réseau en dépenses de stabilisation et stockage; réduire l'exposition si les commandes de réseau/stockage ne progressent pas dans les deux prochains trimestres.
- Pour les détenteurs de NDX1.DE, envisager une couverture tactique avant les prochains appels d'offres et résultats: le risque asymétrique est une victoire commerciale obtenue au prix de garanties plus lourdes, visible avec décalage dans le cash-flow plutôt que dans le carnet de commandes.
More News
- Great Bond Shakeout Locks In a 5% World ‘Until Something Breaks’
- OpenAI rogue agents leaked 53 images from ChatGPT users and reportedly created nearly 1 million links packing encoded bits of info
- Boom or bust? The case for and against panicking about 5% yields
- Bond market alarms are ringing on Wall Street. Here's what's ahead
- Houthi attack on Mecca, Medina would cross ‘red line’, Pakistan PM tells UN
- Shares of Akamai surge after deal with Anthropic. What Wall Street is saying
From AllMind Research
- Anthropic IPO Preview: Valuation, Timing, and What to Watch
- Shein After the IPO: Venue, Valuation, and What Must Be Proved
- What AI Research Tools Should a Small Hedge Fund Buy First?
- Research Workflows, Report Format Selection, and Interactive Synthesis
- Can ChatGPT Analyze a 10-K? A Verification Workflow