
Envision Energy представляет морскую ветроэнергетическую установку EN-252/16.7, обеспечивающую высокую производительность и надежность в условиях сильного ветра
Source: PR Newswire
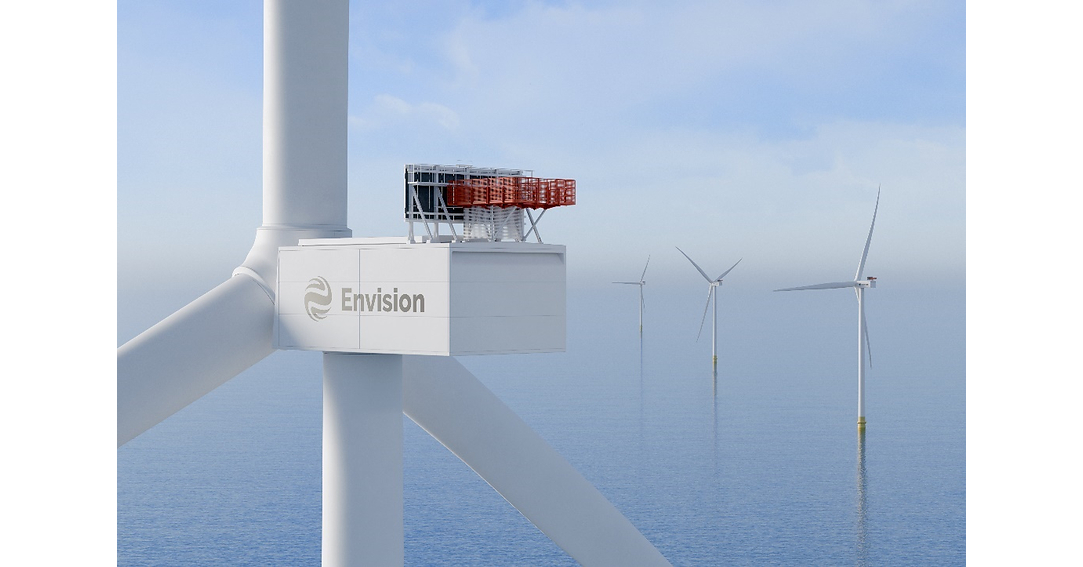
Envision Energy запустила в производство морскую ветротурбину EN-252/16.7 мощностью 16,7 МВт, рассчитанную на рынки с сильными ветрами, включая Европу. Для гигаваттного морского проекта компания заявляет рост годовой выработки на 1–2%, сокращение числа требуемых турбин примерно на 10% и снижение LCOE на 2–4% относительно доступных моделей. Турбина использует ИИ-систему Galileo для прогнозирования неисправностей за 1–6 месяцев и поддерживает функции устойчивости энергосистемы, включая grid-forming и black start.
Analysis
Для публичных рынков это прежде всего конкурентный, а не прямой equity-катализатор: Envision не является очевидно доступным листинговым активом, но его выход в европейский офшорный сегмент повышает риск ценовой конкуренции для Vestas (VWS.CO) и Siemens Energy (ENR.DE, через Siemens Gamesa). Экономика более крупных турбин улучшает стоимость проекта лишь при подтвержденной доступности и приемке; поэтому обещания снижения LCOE могут усилить давление заказчиков на цены и гарантийные условия у европейских OEM раньше, чем создадут новый спрос на оборудование. На горизонте 6–18 месяцев наиболее уязвима Siemens Energy: офшорный бизнес уже несет повышенную чувствительность к гарантийным обязательствам, качеству компонентов и фиксированным контрактам.
Ключевой второй-order эффект — не столько размер ротора, сколько вертикальная интеграция и цифровое обслуживание. Если китайский поставщик получит европейскую сертификацию, банковское финансирование и первые референсные проекты, европейские OEM будут вынуждены защищать долю через более агрессивные сервисные контракты, что ограничит маржинальное восстановление даже при росте заказов. Напротив, разработчики офшорных проектов — Ørsted (ORSTED.CO), RWE (RWE.DE) и EDPR (EDPR.LS) — получат переговорный рычаг с поставщиками, но не следует капитализировать заявленный CAPEX-эффект до появления твердых ценовых предложений, сертификации и гарантий от независимых страховщиков.
В ближайшие 1–3 месяца это слабый торговый сигнал: пресс-релиз не подтверждает заказов, сертификационного статуса, цены или производственных мощностей. Тезис станет материальным только при европейском заказе, допуске к тендерам либо объявлении локальной цепочки поставок; его опровергнут ограничения национальной безопасности, тарифы/локализационные требования или отсутствие банковской приемлемости. Контринтуитивно, появление еще одной 15MW+ платформы может быть негативно для сектора OEM в целом: технологическое масштабирование снижает число единиц оборудования на ГВт и переносит ценность к разработчикам, портовым подрядчикам и сервису, а не автоматически к производителям турбин.
AllMind Terminal
AI-powered research, real-time alerts, and portfolio analytics for institutional investors.
Request TrialMarket Sentiment
Overall Sentiment
mildly positive
Sentiment Score
0.42
Key Decisions for Investors
- Не открывать направленную позицию на данном релизе; поставить event-alert на сертификацию EN-252/16.7 и первый европейский твердый заказ. Без этих данных влияние на прогнозы VWS.CO и ENR.DE недостаточно измеримо.
- При подтвержденном европейском заказе или допуске к крупному аукциону рассмотреть 3–6-месячный pair: long RWE.DE или ORSTED.CO / short ENR.DE. Логика — усиление закупочной власти девелоперов против риска цен и гарантий в OEM; закрыть при признаках протекционистского исключения китайских турбин из рынка.
- Для VWS.CO использовать новость как повод не добавлять риск до следующих заказов и раскрытия валовой маржи: вход в short уместен только при снижении book-to-bill или сервисной маржи, а не на одном продуктовом анонсе. Фальсификатор bearish-тезиса — ускорение европейских заказов Vestas без уступок по цене и гарантии.
- Мониторить публичных офшорных девелоперов ORSTED.CO, RWE.DE и EDPR.LS на предмет пересмотра CAPEX и закупочных стратегий в течение 6–12 месяцев; улучшение доходности проектов будет инвестиционно значимым лишь если оно приводит к возобновлению отложенных FID, а не к снижению цен в аукционах.
More News
- Great Bond Shakeout Locks In a 5% World ‘Until Something Breaks’
- OpenAI rogue agents leaked 53 images from ChatGPT users and reportedly created nearly 1 million links packing encoded bits of info
- Boom or bust? The case for and against panicking about 5% yields
- Bond market alarms are ringing on Wall Street. Here's what's ahead
- Shares of Akamai surge after deal with Anthropic. What Wall Street is saying
- Bonds Stabilize as Oil Retreats