
Los premios FinTalk nombran a Emily Egashira Creadora del Año
Source: PR Newswire
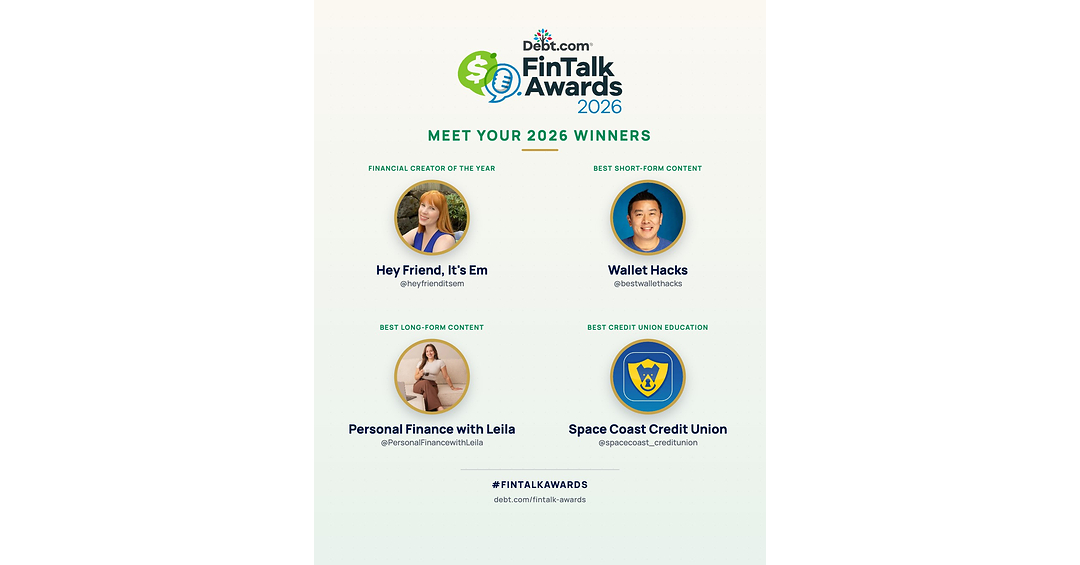
Debt.com named Emily Egashira its 2026 Financial Creator of the Year in the fourth annual FinTalk Awards, alongside Jim Wang, Leila Kartforosh and Space Coast Credit Union. The awards recognize social-media financial education focused on budgeting, debt reduction and financial stability; the release contains no material financial results, transaction, or market-moving development.
Analysis
No hay una implicación directa y verificable para compañías cotizadas: el reconocimiento es esencialmente marketing de marca para Debt.com y una cooperativa de crédito privada. La señal económica útil es marginal: el contenido de presupuesto, consolidación de deuda y seguridad financiera suele ganar tracción cuando los hogares perciben presión sobre pagos discrecionales, pero estos premios no aportan datos de audiencia, conversión, originación ni morosidad que permitan extrapolar una aceleración sectorial.
El efecto de segundo orden, si este tipo de contenido refleja una demanda orgánica más amplia, favorecería a plataformas con herramientas de gestión de crédito y ahorro —Credit Karma/Intuit (INTU), SoFi (SOFI) y LendingTree (TREE)— mediante mayor tráfico de adquisición de bajo coste. Sin embargo, para prestamistas de consumo la misma tendencia puede anticipar una selección más adversa: consumidores que buscan alivio financiero elevan la demanda de refinanciación justo cuando la calidad crediticia y los cargos netos pueden deteriorarse. El balance es más favorable para modelos de software, marketplace y educación que para originadores que retienen riesgo.
A 1-3 meses, no hay catalizador negociable derivado de esta noticia; no justificaría una posición. A 6-18 meses, vigilaría si el interés por educación sobre deuda coincide con aumento de delinquencies de tarjetas, menor crecimiento de gasto real y mayores provisiones: ese conjunto sería bajista para emisores expuestos a crédito revolvente, especialmente Capital One (COF) y Synchrony (SYF), y relativamente constructivo para proveedores de herramientas de optimización financiera. La tesis se falsifica si las moras de tarjetas se estabilizan o caen y las guías de pérdidas crediticias de COF/SYF mejoran sin deterioro de volúmenes.
AllMind Terminal
AI-powered research, real-time alerts, and portfolio analytics for institutional investors.
Request TrialMarket Sentiment
Overall Sentiment
mildly positive
Sentiment Score
0.18
Key Decisions for Investors
- No operar el evento; clasificarlo como señal cualitativa de marketing sin impacto material hasta disponer de métricas de audiencia, leads o conversiones.
- Crear alerta para resultados de COF y SYF: si las provisiones y la mora de tarjetas suben secuencialmente mientras el gasto se desacelera, evaluar un par long INTU / short SYF a 3-6 meses; el catalizador sería divergencia entre ingresos de software/marketing financiero y pérdidas crediticias.
- Vigilar los datos mensuales de crédito al consumo y las métricas trimestrales de charge-offs: una reversión hacia menor morosidad eliminaría la base para cualquier sesgo defensivo contra crédito revolvente.
More News
- Paramount agrees invest $1.5 billion in domestic movies and create a board for editorial independence at CNN, CBS as part of deal for Warner Bros.
- How a Bangladeshi garment-maker is fighting the Middle East energy crunch
- US Diesel Tops Record as Global Crunch Feeds Inflation
- Meta's Muse personal AI agent tops ChatGPT, Grok and Claude for post-launch downloads
- Paramount clears the last major hurdle to buying Warner Bros. Discovery by settling the lawsuit brought by 12 states
- Eli Lilly CEO tells CNBC one-third of new GLP-1 pill patients are taking Foundayo, as drugmaker ramps up production
From AllMind Research
- Anthropic IPO Preview: Valuation, Timing, and What to Watch
- Shein After the IPO: Venue, Valuation, and What Must Be Proved
- What AI Research Tools Should a Small Hedge Fund Buy First?
- AI Vendor Landscape for Institutional Investment Teams
- AllMind Fixed Income Compass for October 2025: Navigating Policy Divergence and Political Risk