
CordenPharma porte sa capacité de remplissage et de conditionnement aseptiques à 500 millions d'unités injectables stériles par an
Source: PR Newswire
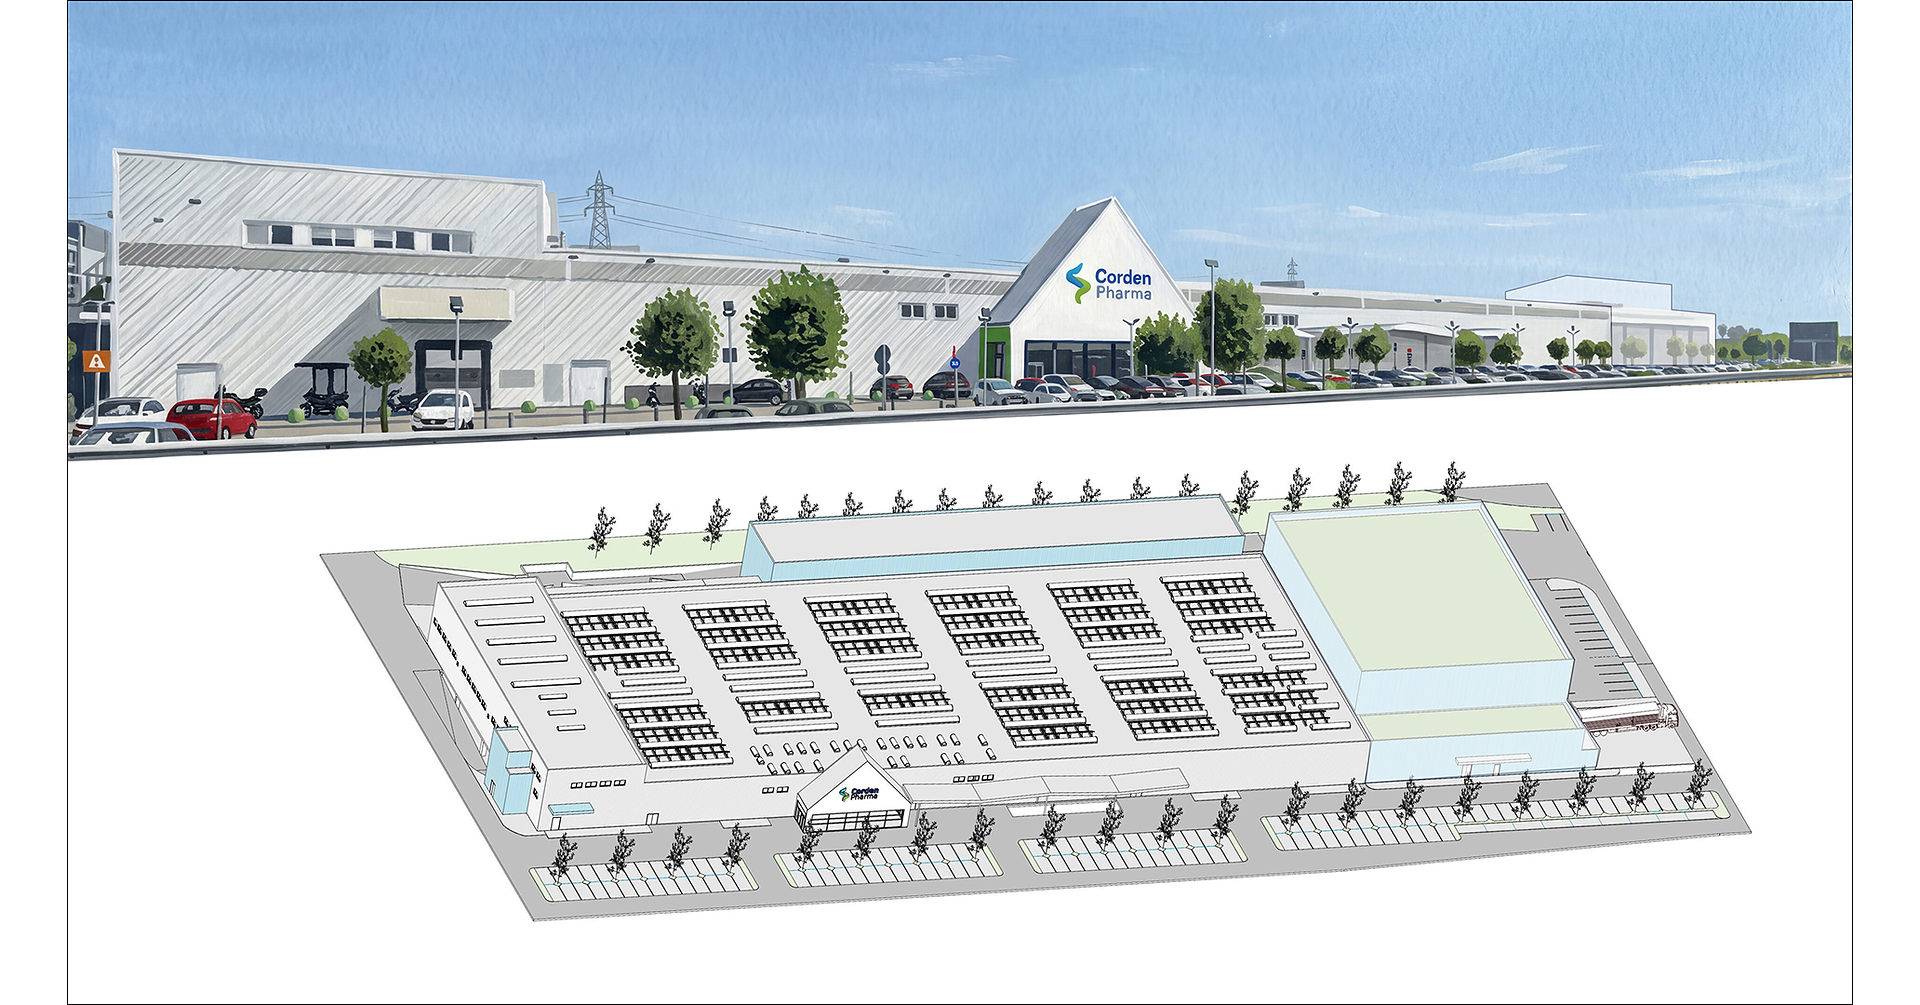
CordenPharma is committing €80 million to expand sterile injectable manufacturing at its FDA- and EMA-approved Caponago, Italy site, including a €13 million acquisition of an 11,000 m² building and 26,000 m² of adjacent land. The expansion, with new aseptic filling lines due in mid-2027 and 2028, is expected to lift total capacity to as much as 500 million sterile injectable units annually; a Syntegon line alone will produce more than 500,000 prefilled syringes and cartridges per day. The investment targets rising outsourced demand for GLP-1 peptides, lipid nanoparticles, biologics, oligonucleotides and injectable therapies in oncology, obesity, diabetes and inflammatory diseases.
Analysis
Cette annonce est surtout un signal de normalisation progressive du goulot d’étranglement du fill-finish stérile, particulièrement pour les seringues préremplies et cartouches. L’effet économique est négatif à terme pour les CDMO disposant d’une capacité européenne non différenciée — notamment Lonza (LONN SW) et Siegfried (SFZN SW) — via une moindre capacité à maintenir des prix spot élevés; il est plus favorable aux fournisseurs d’équipements et de composants à forte spécification, comme Stevanato (STVN) et West Pharmaceutical Services (WST), si les lignes sont effectivement installées et qualifiées selon le calendrier annoncé.
Le calendrier réduit fortement la valeur d’un trade directionnel immédiat: la capacité ne contribuera matériellement à l’offre qu’après qualification client, probablement 12-24 mois après l’installation des lignes. La variable déterminante n’est pas la capacité nominale mais le taux de pré-réservation par des programmes GLP-1, biosimilaires et oligonucleotides; sans contrats take-or-pay, le projet pourrait refléter une extrapolation de la demande actuelle plutôt qu’un indicateur de revenus futurs. Une multiplication des projets similaires en Europe créerait un risque de sous-utilisation et de pression sur les marges CDMO en 2028-29.
Le consensus pourrait surestimer l’impact sur les producteurs de médicaments contre l’obésité: davantage de fill-finish améliore la résilience de la chaîne logistique mais ne résout ni la disponibilité d’API peptidiques, ni les contraintes réglementaires et de distribution. Le bénéficiaire public le plus direct reste STVN, dont l’exposition aux seringues, cartouches et systèmes d’auto-injection transforme chaque nouvelle ligne en demande potentielle de composants; WST bénéficie davantage si les programmes privilégient des formats propriétaires à marge élevée. La thèse serait invalidée par des retards de qualification, une baisse des carnets de commandes GLP-1, ou un recul visible des dépenses d’investissement des CDMO dans les résultats 2027.
AllMind Terminal
AI-powered research, real-time alerts, and portfolio analytics for institutional investors.
Request TrialMarket Sentiment
Overall Sentiment
strongly positive
Sentiment Score
0.58
Key Decisions for Investors
- Pas de position directionnelle sur les CDMO cotées à partir de cette seule annonce: CordenPharma est privé et l’impact concurrentiel n’est monétisable qu’à partir de 2028. Mettre LONN SW et SFZN SW sous surveillance lors des résultats trimestriels pour toute baisse du book-to-bill ou commentaire sur les prix du fill-finish stérile européen.
- Construire progressivement un long STVN sur repli, avec horizon 12-24 mois, comme exposition aux investissements en seringues préremplies/cartouches plutôt qu’au volume pharmaceutique final. Risque/rendement favorable seulement si le multiple revient vers sa moyenne historique; invalider en cas de ralentissement des commandes de systèmes d’administration ou de compression de marge brute.
- Préférer WST à une exposition générique aux CDMO pour les portefeuilles recherchant la qualité défensive: privilégier une entrée après résultats si la direction confirme croissance des composants à forte valeur ajoutée et maintien de prix. Le risque est une migration vers des formats standardisés ou une surcapacité de remplissage qui accroîtrait le pouvoir de négociation des clients.
- Créer une alerte 2027 sur les annonces de contrats pluriannuels, volumes réservés et dépenses de qualification chez les fournisseurs de GLP-1/biosimilaires. Des engagements fermes transformeraient le signal en catalyseur haussier pour STVN/WST; une capacité ouverte sans clients nommés renforcerait plutôt un biais relatif short LONN SW contre long WST.
More News
- Here’s the ‘core economic flaw’ in the AI bull case as stock and bond trades unravel, according to a top economist
- Biotech stocks are surging. How investors can play the new drug innovation boom
- Braskem creditors, shareholders near deal on $11bn debt restructuring
- Instacart reportedly discussed selling itself with DoorDash and Uber
- Israelis hold final rally against Netanyahu ahead of what may be the most consequential election in the country’s history
- Nvidia's role as AI financier faces first big test as neoclouds take market hit