
Dar Global registra un crecimiento de ingresos del 66 % en el primer semestre de 2026
Source: PR Newswire
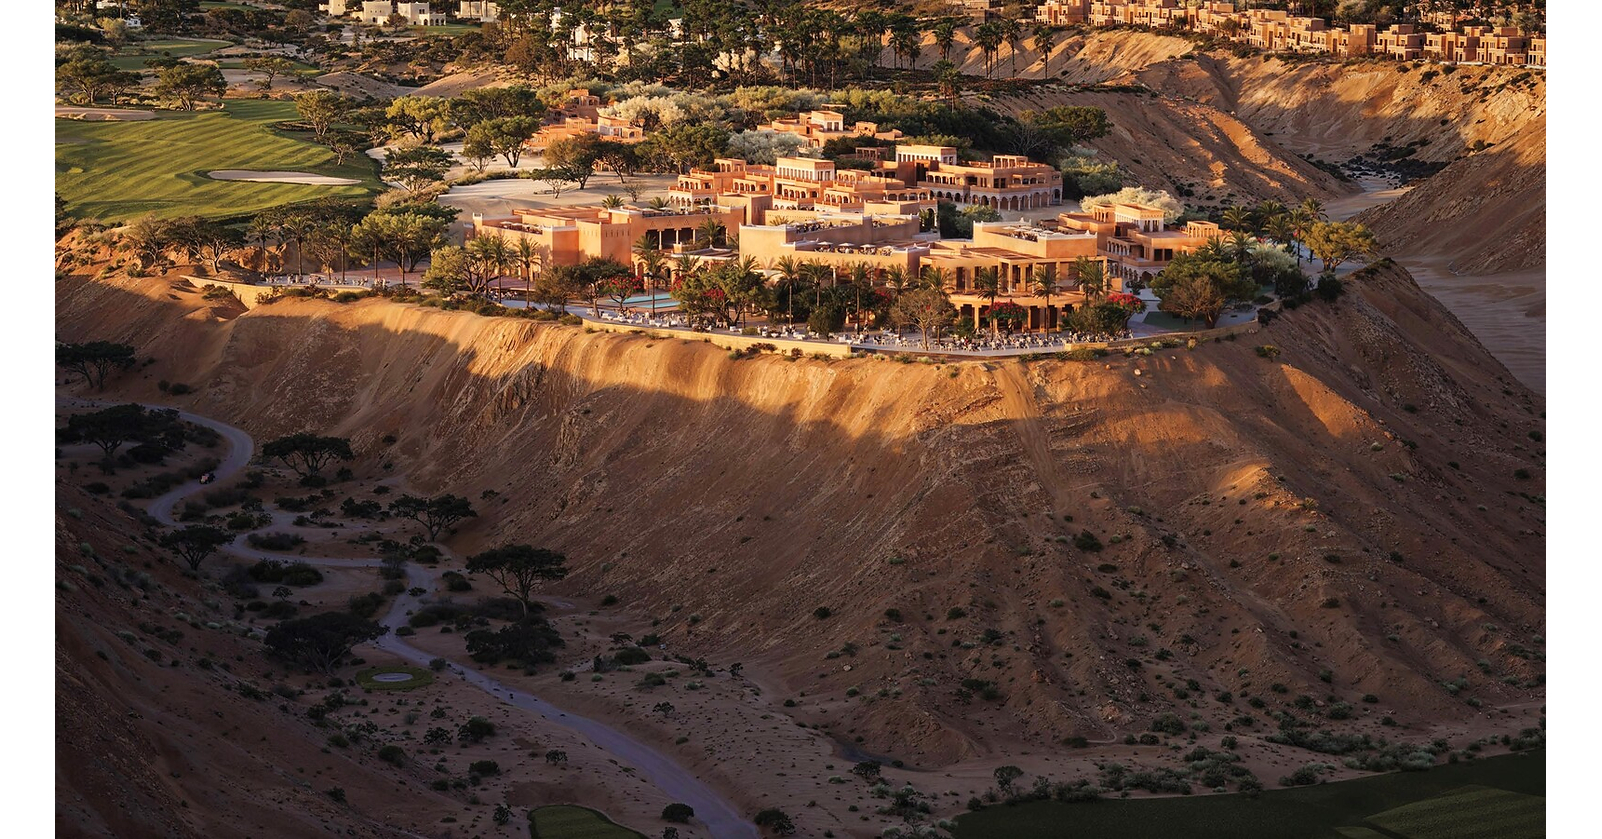
Dar Global reported H1 2026 revenue growth of 66% to $258.0 million, while net profit rose 149% to $30.4 million and EBITDA increased 73% to $46.3 million. Gross margin expanded 300bps to 34%, and its portfolio GDV nearly doubled year over year to $23.0 billion, with $3.9 billion of contracted sales across 4,380 units. The luxury developer also secured a $250 million syndicated term loan and is expanding major Saudi Arabia and Dubai projects, supported by $579.3 million in available liquidity.
Analysis
La señal relevante no es el crecimiento semestral, sino la expansión del embudo de ingresos frente a una base de capital relativamente pequeña: Dar Global depende de convertir preventas y valor bruto de desarrollo en caja sin elevar de forma desproporcionada el capital circulante. La mejora de margen sugiere poder de precio en lujo, pero el reconocimiento contable en promoción inmobiliaria puede adelantarse a la entrega física; las cuentas no auditadas requieren confirmación en cobros, cancelaciones y deuda neta durante el segundo semestre.
El principal riesgo de mercado es que la cartera se interprete como equivalente a ingresos futuros. En desarrollos de lujo del CCG, los retrasos de permisos, contratación y entregas pueden desplazar reconocimiento de beneficio entre 12 y 24 meses, mientras que una corrección de precios inmobiliarios en Dubái o menor liquidez de compradores internacionales elevaría cancelaciones y costes de financiación. La línea de crédito amplía capacidad de ejecución, pero también convierte retrasos de obra o absorción comercial débil en riesgo de margen y apalancamiento.
Aston Martin (AML) obtiene una opción reputacional y potencial de licencias por asociaciones de diseño, no una exposición material comparable a la del promotor; no debe negociarse como proxy de vivienda del Golfo. El uso de la marca Trump puede acelerar ventas a un segmento internacional específico, pero añade riesgo binario de reputación, restricciones comerciales o cambios de demanda ligados al ciclo político estadounidense. El consenso probablemente extrapolará el crecimiento actual; el catalizador verdaderamente constructivo sería evidencia de cobros y preventas netas sostenidas, no nuevos anuncios de GDV.
En el corto plazo, el resultado puede sostener el múltiplo de DAR si la acción tiene liquidez suficiente, pero el horizonte de 1-3 meses depende de la actualización de preventas, deuda y calendario de entregas. A 6-18 meses, la tesis pasa de marketing de marca a disciplina de ejecución: margen bruto estable por encima de 30%, generación de caja operativa y ausencia de revisiones de plazo serían las variables que justificarían una revalorización estructural.
AllMind Terminal
AI-powered research, real-time alerts, and portfolio analytics for institutional investors.
Request TrialMarket Sentiment
Overall Sentiment
strongly positive
Sentiment Score
0.72
Ticker Sentiment
Key Decisions for Investors
- Mantener o iniciar una posición táctica larga en DAR sólo tras verificar volumen negociado, valoración frente a NAV y detalle de deuda/covenants en el informe interino completo; horizonte 3-6 meses. Dimensionar pequeño por riesgo de liquidez y tomar beneficio si el rally no viene acompañado de incremento de preventas netas y caja operativa.
- Establecer alertas para DAR ante: caída del margen bruto por debajo de 30%, aumento material de deuda neta, cancelaciones de ventas o aplazamientos de entrega. Cualquiera de estos factores falsaría la tesis de conversión de cartera y justificaría cerrar la posición, aun si el GDV continúa creciendo.
- No comprar AML como lectura directa del anuncio. Considerar AML únicamente si la compañía cuantifica ingresos de licencias, pedidos o economía contractual vinculada a los proyectos; hasta entonces, la exposición es principalmente de marca y no un catalizador estimable para EBITDA.
- Vigilar datos de precios y transacciones de lujo en Dubái/Riad, además de costes de construcción regionales, durante los próximos 2-3 trimestres. Una desaceleración simultánea de absorción y aumento de costes sería la configuración adecuada para una posición corta táctica en DAR, pero faltan datos de valoración y disponibilidad de préstamo para recomendarla hoy.
More News
- Asian stocks dip, bonds in focus after torrid September
- China’s Property Crisis: From Evergrande Collapse to Beijing’s Latest Measures
- Tencent leases 100,000 chips from Oracle for $7 bln- FT
- RAM supply set to worsen, says Micron, as CEO celebrates ‘much higher’ prices
- Why is Nidec stock plunging today?
- Why is Kioxia stock rallying today?
From AllMind Research
- Anthropic IPO Preview: Valuation, Timing, and What to Watch
- Shein After the IPO: Venue, Valuation, and What Must Be Proved
- What AI Research Tools Should a Small Hedge Fund Buy First?
- AllMind Fixed Income Compass for October 2025: Navigating Policy Divergence and Political Risk
- AI Equity Research Tools for RIAs and Wealth Managers