
SANY Heavy Truck presenta su gama de camiones eléctricos listos para producción en IAA Transportation 2026
Source: PR Newswire
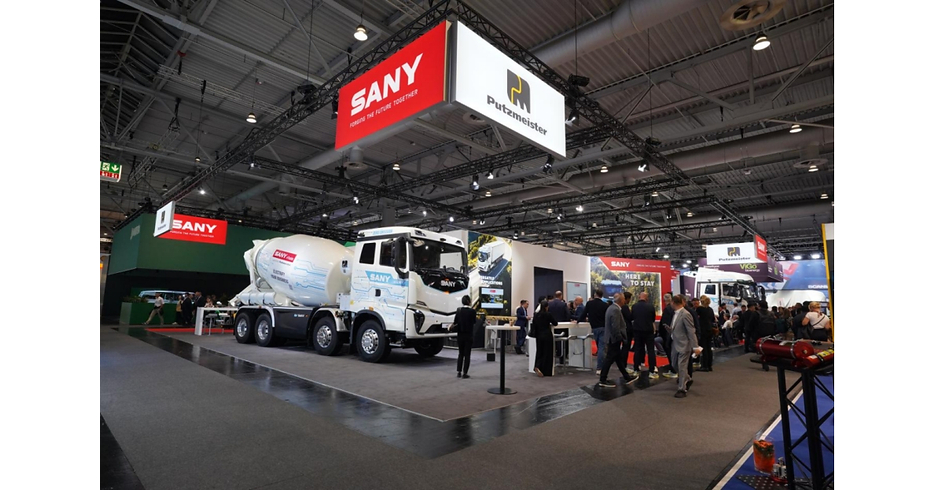
SANY Heavy Truck unveiled its production-ready European battery-electric commercial vehicle range at IAA Transportation 2026, led by the SE636 heavy truck with a 636 kWh battery, up to 500 km of claimed range and EU WVTA certification. SANY says more than 70,000 electric heavy trucks are operating globally, while its European vehicles have accumulated over 20 million km across 15 markets since 2022. The company is supporting its European expansion through approximately 650 service workshops and 24/7 roadside assistance.
Analysis
La entrada creíble de un proveedor chino con capacidad de fabricación integrada eleva el riesgo de compresión de precio y de contenido por vehículo para Daimler Truck (DTG), Traton (8TRA), Volvo (VOLV-B) e Iveco (IVG) en los segmentos regionales de batería eléctrica. El efecto no será lineal sobre las ventas de 2026, sino sobre licitaciones de flota: una alternativa homologada y con soporte local reduce el coste de cambiar de proveedor y puede forzar garantías más largas, descuentos de lanzamiento y mayor gasto comercial, con presión sobre el margen bruto antes de que aparezca en cuotas de mercado.
El principal cuello de botella sigue siendo el coste total de propiedad, no la disponibilidad de modelos. La adopción europea dependerá de financiación, valor residual, fiabilidad verificable, acceso a recarga de depósito y tarifas eléctricas; por tanto, las afirmaciones de autonomía, kilometraje acumulado y cobertura de servicio deben tratarse como evidencia comercial inicial, no como prueba de rentabilidad de una flota europea. Los primeros datos relevantes serán pedidos vinculantes, contratos de servicio, tasas de disponibilidad y valores residuales tras 12-18 meses de operación.
A 1-3 meses, el impacto bursátil directo debería ser limitado: el mercado ya descuenta competencia china en vehículos eléctricos y los fabricantes europeos conservan relaciones de flota, financiación cautiva y redes de posventa. A 6-18 meses, el riesgo asimétrico es que la competencia se concentre en aplicaciones de retorno a base —donde la infraestructura es controlable y la paridad de TCO llega antes—, erosionando precisamente los nichos donde los OEM europeos esperan monetizar su inversión eléctrica. Un aumento de aranceles, requisitos de contenido local o fricciones en homologación/repuestos retrasaría materialmente esta amenaza.
AllMind Terminal
AI-powered research, real-time alerts, and portfolio analytics for institutional investors.
Request TrialMarket Sentiment
Overall Sentiment
moderately positive
Sentiment Score
0.48
Key Decisions for Investors
- Mantener una alerta competitiva, no abrir una posición direccional por esta noticia: monitorizar durante los próximos 2 trimestres pedidos europeos, precio neto frente a DTG/8TRA/VOLV-B y contratos de mantenimiento. La tesis de presión de margen se valida con descuentos, caída de cartera o guía de margen de servicio; se falsifica si no hay entregas materiales ni evidencia de precio agresivo.
- Considerar un par táctico a 6-12 meses: corto DTG / largo VOLV-B, condicionado a que DTG confirme presión en pedidos BEV europeos. DTG tiene mayor exposición relativa a camión pesado europeo y un múltiplo vulnerable si el mercado recorta expectativas de margen; VOLV-B ofrece mayor amortiguación por construcción, motores industriales y servicios. Cerrar si DTG sostiene margen industrial o si el spread se mueve 10% en contra.
- Evitar sobreponderar IVG hasta observar disciplina comercial en Europa. Su menor escala y menor capacidad para absorber guerra de precios la hacen más sensible a presión de margen, aunque una consolidación, protección comercial europea o una ejecución superior en financiación de flotas serían catalizadores de reversión.
- Para exposición positiva de segundo orden, vigilar proveedores de infraestructura de recarga de depósitos y gestión energética europeos —por ejemplo ABB (ABBN) y Siemens Energy (ENR)—, pero esperar adjudicaciones verificables. La penetración de nuevos OEM puede acelerar instalaciones de carga incluso si los fabricantes de camiones sacrifican margen; la señal de entrada es capex contratado por operadores logísticos, no anuncios de producto.
More News
- Japan’s corporate leaders sound alarm over weak yen — even dollar-earners are voicing concerns
- US official says upcoming spectrum auctions could generate more than $100 billion
- 'Science fiction': Transport companies — the backbone of economy — are sounding alarm on fuel prices
- Investors react to Fed hike and market sell-off: Brace for 'higher for longer' rates
- Oil Extends Slump as Saudi Arabia Moves to Restore Key Pipeline
- AI Buildout Hits Inflation as Fed Hikes Rates