
Son Altesse Royale le prince héritier inaugure les modèles phares du CEER, renforçant ainsi la position de l'Arabie saoudite dans l'industrie automobile mondiale
Source: PR Newswire
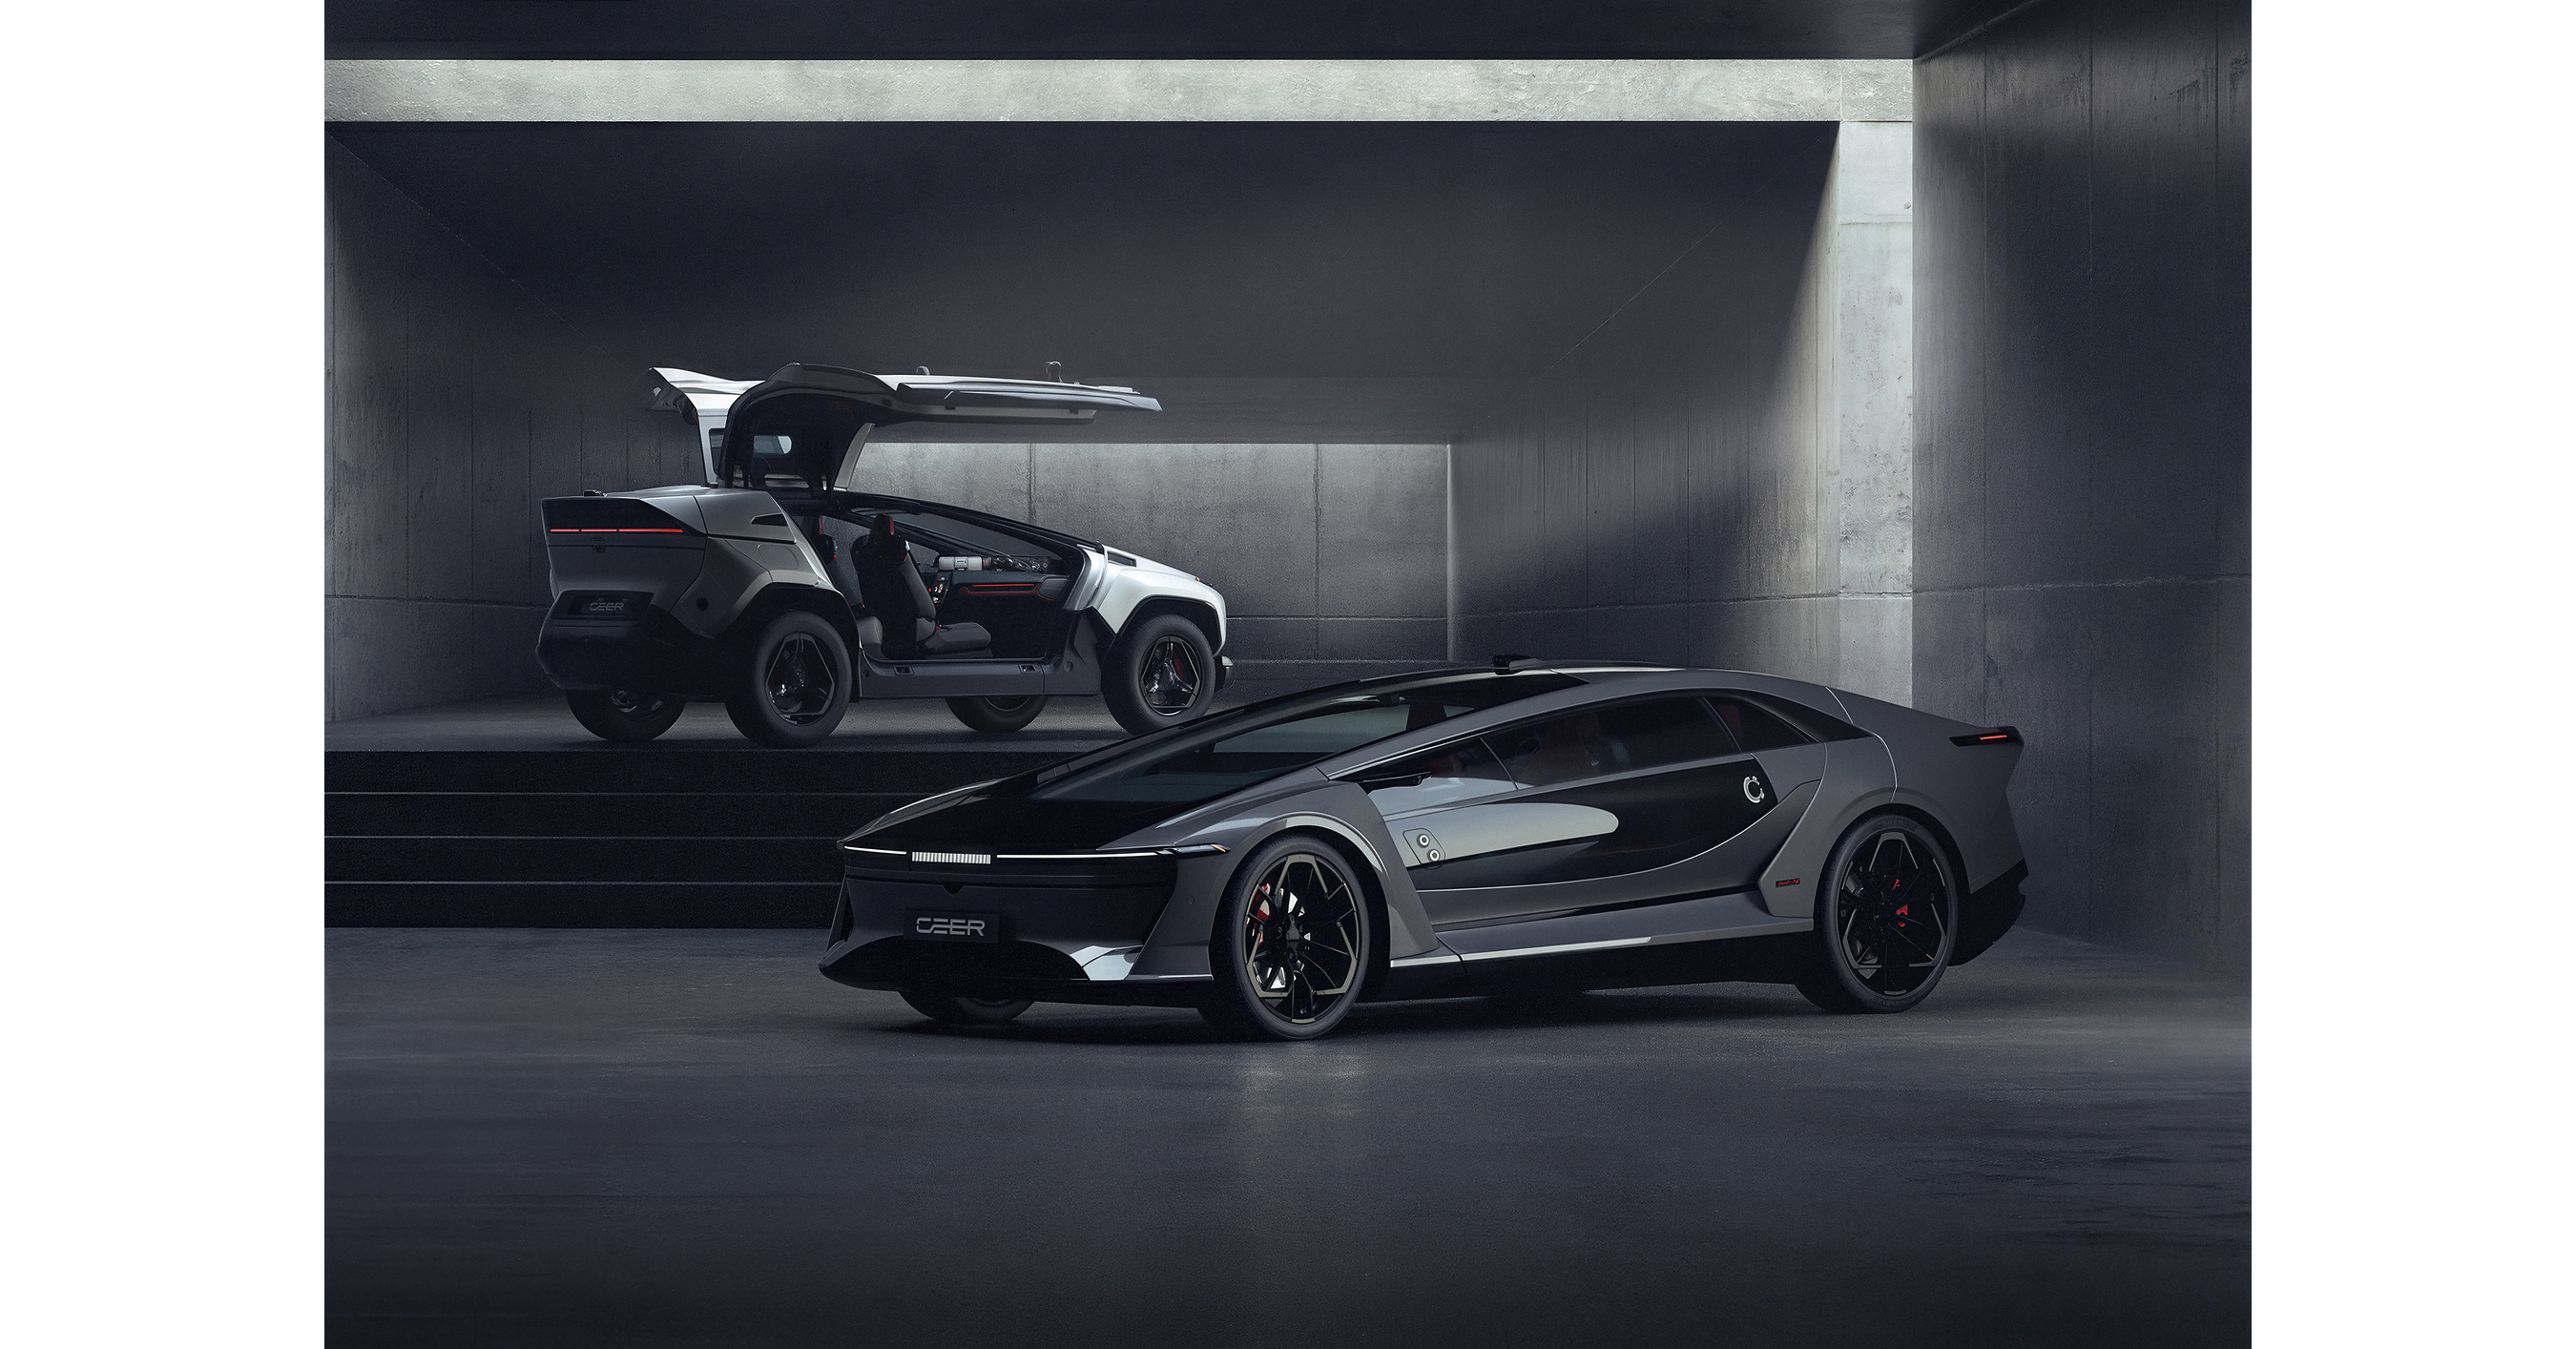
Saudi Arabia's CEER unveiled its first EXOBOT sedan and SUV models, the initial launches in a planned seven-model lineup over the next five years. The vehicles will be produced at the CEER Manufacturing Complex, described as the Middle East's largest automotive production site. By 2034, CEER is projected to contribute $8 billion to Saudi GDP and $21 billion to the country's trade balance, supporting PIF-led industrial diversification and local job creation.
Analysis
Le principal signal investissable n’est pas la marque elle-même, mais l’intensification de la politique industrielle saoudienne autour de l’automobile. Les fournisseurs mondiaux capables d’apporter rapidement électronique embarquée, logiciels, sièges, systèmes thermiques et composants de groupes motopropulseurs devraient capter la valeur avant qu’un nouvel assembleur ne génère des bénéfices; Foxconn (2354 TT) est le bénéficiaire le plus direct compte tenu de son rôle technologique historique, tandis que Magna (MGA), Aptiv (APTV) et Lear (LEA) sont des candidats naturels si le contenu local reste insuffisant à court terme. Le risque est que les exigences de localisation transfèrent progressivement les volumes vers des partenaires privés ou saoudiens non cotés, limitant la conversion en revenus pour les équipementiers occidentaux.
Pour Lucid (LCID), le développement d’un écosystème local est à double tranchant sur 6-18 mois: davantage d’infrastructures, de fournisseurs et de soutien public réduit les coûts logistiques de son activité saoudienne, mais un concurrent domestique soutenu par le même actionnaire stratégique peut segmenter la demande locale et absorber les incitations, les talents et la capacité fournisseurs. Le marché tend à valoriser LCID comme le véhicule coté de l’ambition EV du PIF; cette hypothèse devient moins défendable si les dépenses publiques se diversifient vers plusieurs plateformes. La donnée critique, encore absente, est le contenu de production, le prix final, les commandes fermes et le niveau de subvention implicite plutôt que les objectifs macroéconomiques annoncés.
À très court terme, l’impact sur les actions cotées devrait être limité: aucune cadence, structure de marge ou contrats fournisseurs vérifiables ne permet de modéliser un EBITDA incrémental. Sur 1-3 mois, les annonces de fournisseurs, de financement de stocks, d’accords de flotte gouvernementale ou de capacité installée seront des catalyseurs plus pertinents qu’un lancement produit. La lecture contrariante est que le coût du capital subventionné peut accélérer la capacité bien avant la demande régionale solvable, créant à terme une pression sur les prix et les marges des constructeurs premium plutôt qu’un marché additionnel net.
AllMind Terminal
AI-powered research, real-time alerts, and portfolio analytics for institutional investors.
Request TrialMarket Sentiment
Overall Sentiment
moderately positive
Sentiment Score
0.62
Key Decisions for Investors
- Mettre Foxconn (2354 TT) en watchlist acheteuse, non en position immédiate: entrer seulement après divulgation d’un contrat de fourniture, d’une valeur de contenu par véhicule ou d’un calendrier de volume. Horizon 12-24 mois; invalider si la production est majoritairement localisée sans contenu Foxconn identifiable.
- Éviter d’ajouter du bêta long LCID sur cette annonce. Pour les portefeuilles déjà longs, réduire tactiquement l’exposition avant les prochaines publications de commandes et de marge brute; la thèse est falsifiée positivement par une hausse simultanée des livraisons saoudiennes, de la marge brute et des commandes fermes sans hausse disproportionnée du cash burn.
- Construire un panier de surveillance fournisseurs MGA/APTV/LEA et initier un long sélectif uniquement si deux fournisseurs ou plus annoncent des programmes attribués. Privilégier MGA si les contrats incluent ingénierie et assemblage, car ce contenu porte davantage de marge que la seule fourniture de composants; horizon 12 mois, stop fondamental sur absence de commandes dans les deux prochains trimestres.
- Ne pas prendre de position directionnelle sur les constructeurs premium européens à ce stade. En cas de subventions explicitement liées à des ventes locales ou de commandes gouvernementales importantes, envisager un pair trade long fournisseurs mondiaux / short panier automobile premium régionalement exposé; le risque principal est que la demande soit additive et non substitutive.
More News
- Taiwan benchmark Taiex rises to record intraday high as tech stocks advance
- AMD joins the $1 trillion club as chip rally surges - our AI Strategy saw it early
- Here's who we know is going to the Trump-Xi dinner so far
- +17% in a single session: This AI-picked stock catches a data-center breakout
- Asia stocks rise tracking U.S. tech rally; Trump-Xi meeting eyed
- Perpetual underdog AMD nips at Nvidia's heels as it joins the $1T club