
Dahua Technology presenta soluciones integradas de vida inteligente e innovaciones en IFA Berlín 2026
Source: PR Newswire
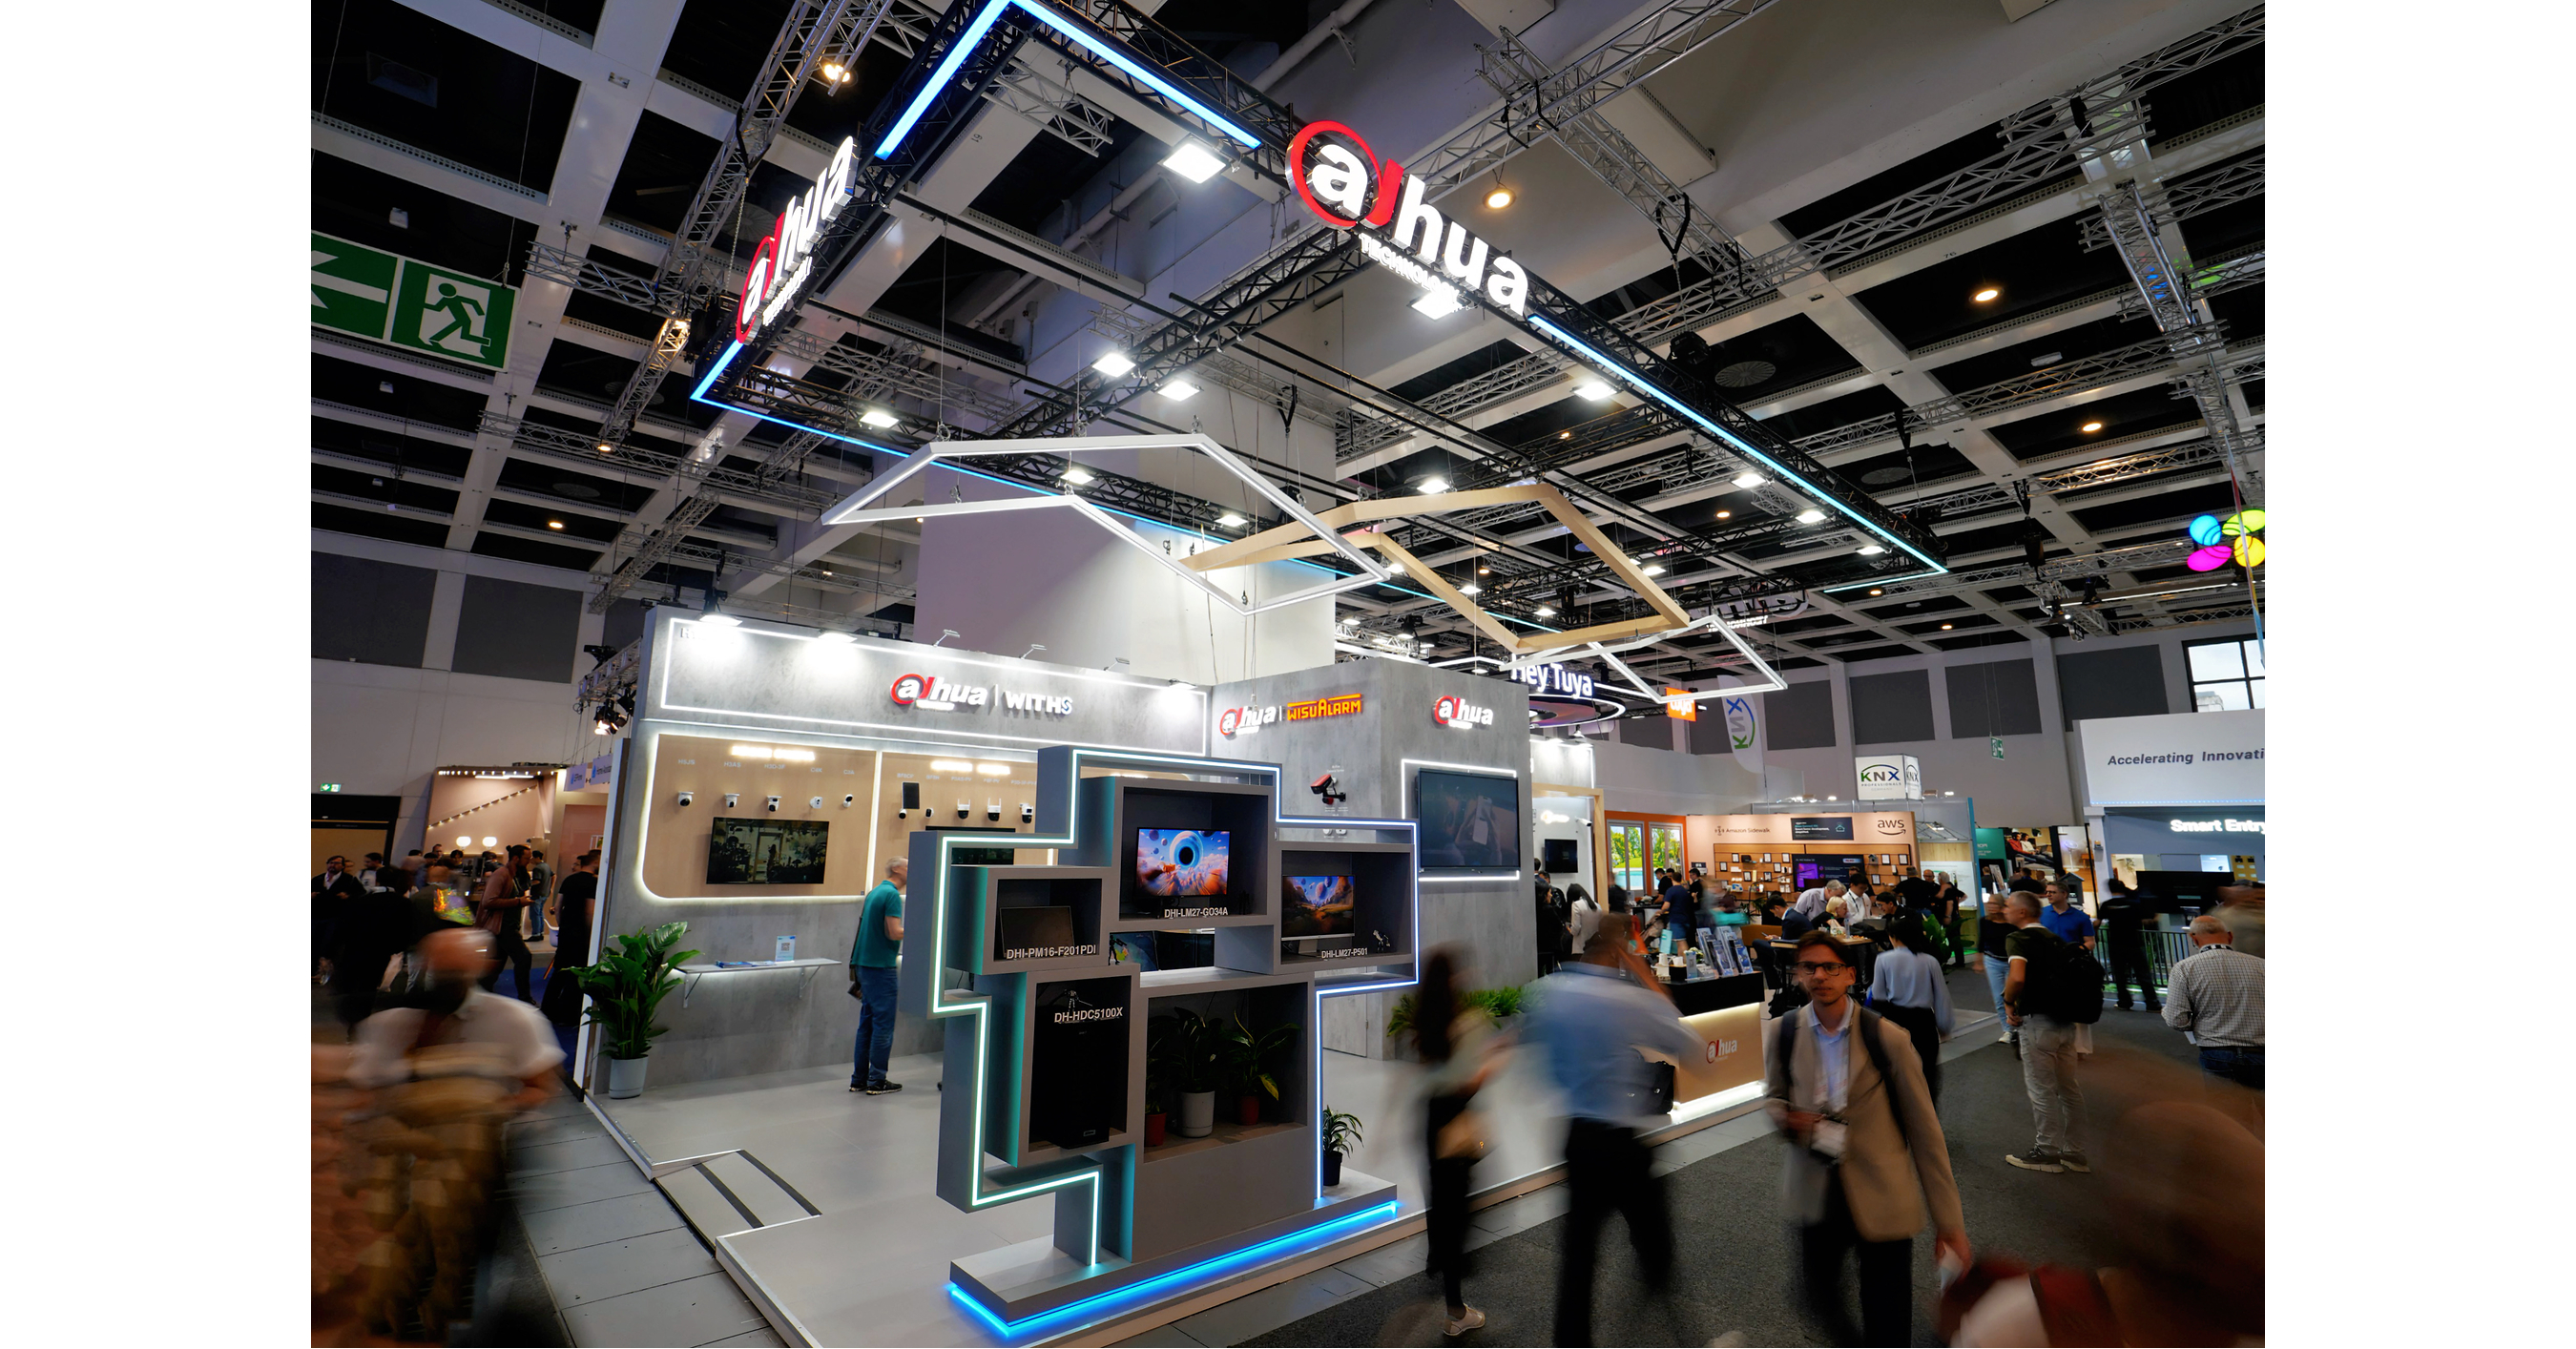
Dahua Technology unveiled an expanded AIoT portfolio at IFA Berlin 2026, spanning wireless video surveillance, intrusion alarms, AI-enabled residential video intercoms, fire detection and gaming/commercial monitors. Key offerings include the WITS wireless-security platform with Wi-Fi, 4G and solar-powered options, AirShield integrated alarm protection, and WizTalk intercoms with up to dual 5MP cameras and AI detection of people, vehicles, packages and pets. The announcement highlights product breadth and new addressable applications but provides no financial guidance, sales figures or material commercial contracts.
Analysis
La ampliación hacia productos inalámbricos, residenciales y de consumo puede elevar el mercado direccionable de Dahua, pero probablemente diluya el mix frente a la videovigilancia profesional: menores ASP, mayor gasto de canal, devoluciones y soporte reducen la probabilidad de expansión de margen sin evidencia de ventas recurrentes de nube o servicios. La integración de cámaras, alarmas y control de acceso crea costes de cambio para instaladores y clientes pequeños; el riesgo competitivo recae más en proveedores de punto único como Alarm.com (ALRM), Resideo (REZI) y ADT que en Axis/Canon (7751), cuyo foco sigue siendo más empresarial y de mayor especificación.
El catalizador inmediato es limitado: una presentación comercial sin precios, pedidos, certificaciones europeas ni objetivos financieros no justifica extrapolar ingresos. A 1-3 meses, vigilar anuncios de distribución, adopción por centrales receptoras de alarmas y evidencia de attach-rate de nube; sin ello, el lanzamiento será principalmente gasto comercial. A 6-18 meses, la variable decisiva es regulatoria: restricciones europeas sobre privacidad, ciberseguridad y compras de infraestructura crítica podrían impedir que una cartera técnicamente competitiva se traduzca en cuota, mientras favorecen a ALRM, REZI y Canon/Axis por confianza de canal y cumplimiento local.
La visión contraria es que el mercado puede infravalorar el efecto de la instalación inalámbrica en el segmento de retrofit: reducir mano de obra y cableado puede acelerar conversiones en pymes y residencial, donde el instalador decide la plataforma. No obstante, esa ventaja sólo es monetizable si Dahua demuestra fiabilidad, soporte local y cumplimiento; la ausencia de métricas de activación o retención debe tratarse como una señal, no como un catalizador de beneficios.
AllMind Terminal
AI-powered research, real-time alerts, and portfolio analytics for institutional investors.
Request TrialMarket Sentiment
Overall Sentiment
mildly positive
Sentiment Score
0.30
Key Decisions for Investors
- No iniciar una posición direccional a partir de esta noticia; establecer una alerta de investigación para Dahua Technology (SZSE: 002236) ante divulgación de pedidos europeos, ingresos internacionales o crecimiento de servicios en los próximos dos resultados.
- Mantener sesgo relativo defensivo hacia ALRM frente a proveedores de hardware de seguridad de bajo margen: considerar long ALRM / short basket de hardware de videovigilancia asiático sólo si aparecen descuentos agresivos de Dahua en Europa o pérdida de distribuidores. Horizonte 6-12 meses; invalidación: ALRM acelera ventas de hardware sin expansión de ingresos SaaS o reduce guía de retención.
- Vigilar a Canon (TSE: 7751) como beneficiario potencial de cualquier endurecimiento de requisitos de ciberseguridad o contratación pública europea. La confirmación operativa sería expansión de ventas de Axis Communications o comentarios de canal sobre sustitución de marcas chinas; sin esa evidencia, no perseguir el tema.
- Para REZI y ADT, monitorear márgenes brutos y churn trimestrales: la presión competitiva sería material sólo si el hardware inalámbrico abarata adquisición de clientes y obliga a subsidios. Un deterioro de más de 100 pb en margen bruto o una revisión de CAC justificaría reevaluar exposición larga.
More News
- OpenAI Trims Target Value & Volvo Cars Cuts 2,500 Jobs
- PG&E’s CEO says AI is ‘the best thing that could’ve ever happened to the grid’
- The mobile ambitions of SpaceX see telecom stocks get hit again. What the latest developments mean.
- Wake up! The long bond’s up two points!
- US tech stocks tumble as investors fret over AI spending
- Mark Zuckerberg owns 13% of Meta but controls 61% of its votes. California’s wealth tax would bill him on the 13%