
Huawei Digital Power presenta en IDEE 2026 soluciones para múltiples escenarios
Source: PR Newswire
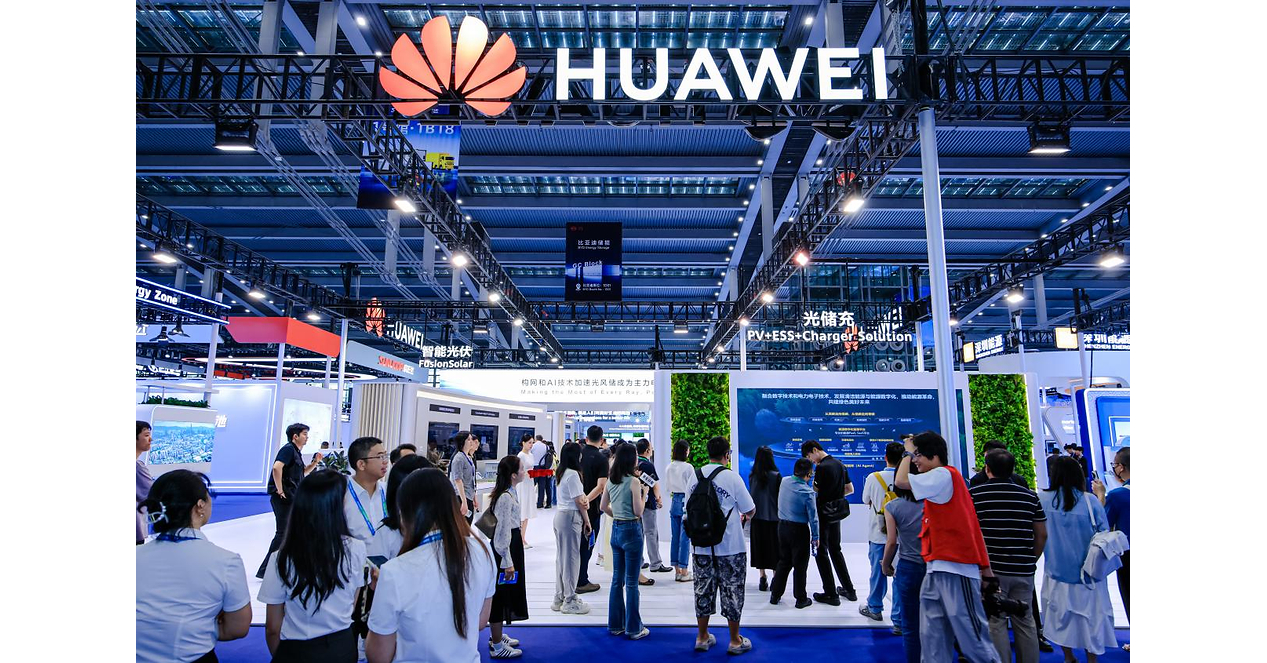
Huawei Digital Power unveiled grid-forming renewable-energy, storage, microgrid, EV-charging and AI data-center solutions at IDEE 2026. Its FusionSolar 9.0 platform includes a 1,000V AC architecture, an 11MW intelligent transformer station and a grid-forming string inverter, while its new ESS supports a 12.5MW/50MWh configuration. Huawei said its C&I storage system delivers 91.8% round-trip efficiency and 100% depth of discharge, and AI scheduling in FusionCharge can raise charging-station revenue by more than 15%.
Analysis
La investibilidad directa es limitada porque Huawei no cotiza y las especificaciones publicadas no prueban adopción, precios ni rentabilidad. La señal relevante es competitiva: la convergencia de inversores, almacenamiento, software de despacho y alimentación de centros de datos desplaza valor desde hardware discreto hacia proveedores capaces de vender sistemas integrados y servicios de operación. Esto presiona a fabricantes puros de inversores y equipos de carga —SMA Solar (S92), SolarEdge (SEDG), EVgo (EVGO)— en licitaciones donde la compatibilidad con red y la garantía de rendimiento importan más que el precio inicial.
En los próximos 1-3 meses, no debería esperarse un impacto material en estimaciones de compañías cotizadas sin contratos verificables fuera de China. El catalizador real sería una aceleración de adjudicaciones de almacenamiento con capacidad grid-forming, especialmente en mercados con alta penetración renovable; ello favorece a Fluence (FLNC), Tesla Energy (TSLA) y CATL (300750.SZ), pero también puede comprimir márgenes si los proveedores chinos convierten estas capacidades en una herramienta de precio para ganar cuota. La exposición de Enphase (ENPH) es más defensiva por su orientación residencial y estadounidense, aunque no es inmune a una eventual expansión internacional de sistemas integrados chinos.
La lectura contraria es que el mercado puede estar sobrevalorando la diferenciación técnica. Las funciones de inercia sintética, arranque en negro y optimización algorítmica se están convirtiendo rápidamente en requisitos de interconexión, no en ventajas sostenibles; los retornos dependerán de certificación local, bancabilidad, servicio de campo y responsabilidad contractual. Para proveedores chinos, las restricciones comerciales, ciberseguridad y requisitos de contenido local pueden mantener cerrados los mercados de mayor margen durante 6-18 meses, limitando la amenaza a fabricantes occidentales.
El beneficiario menos obvio es el ecosistema de infraestructura eléctrica para IA: si los centros de datos adoptan almacenamiento detrás del medidor y gestión flexible de carga, aumenta la demanda por UPS, switchgear y refrigeración más que por servidores. Eaton (ETN), Vertiv (VRT) y Schneider Electric (SU.PA) conservan ventaja de canal, certificación y servicio; la tesis se falsificaría si los pedidos de data centers se desaceleran o si el mix de proyectos migra hacia diseños integrados de menor contenido eléctrico por MW.
AllMind Terminal
AI-powered research, real-time alerts, and portfolio analytics for institutional investors.
Request TrialMarket Sentiment
Overall Sentiment
moderately positive
Sentiment Score
0.42
Key Decisions for Investors
- No iniciar una posición direccional por este anuncio; crear una alerta para adjudicaciones internacionales verificables de ESS grid-forming y divulgación de precio/garantía. Sólo reevaluar impacto tras dos trimestres de evidencia de cuota fuera de China.
- Mantener preferencia estructural de 6-18 meses por ETN y VRT frente a fabricantes puros de inversores: la electrificación de data centers monetiza en equipos críticos y servicio. Riesgo: una desaceleración de capex hyperscaler o caída de backlog; recortar si los pedidos orgánicos de data center se debilitan dos trimestres consecutivos.
- Vigilar un posible par long FLNC / short SEDG a 3-6 meses únicamente si licitaciones de almacenamiento con requisitos grid-forming se aceleran y FLNC confirma mejora de margen bruto. El riesgo es que la competencia china comprima precios de almacenamiento, perjudicando simultáneamente al largo.
- Evitar perseguir EVGO por la narrativa de carga integrada: la economía de estaciones depende más de utilización, tarifas eléctricas y coste de capital que de mejoras técnicas de hardware. Considerar exposición sólo tras evidencia de expansión sostenida del margen de contribución por estación.
More News
- All Iranian airlines to be 'shut down' from Wednesday, Bessent tells CNBC
- Taiwan benchmark Taiex rises to record intraday high as tech stocks advance
- AMD joins the $1 trillion club as chip rally surges - our AI Strategy saw it early
- Jamie Dimon says hyperscaler AI spending could hit $1 trillion next year
- Factbox-Key issues for this week’s Trump-Xi summit in Washington
- Latest Oil Market News and Analysis for Sept. 22