
Una nueva encuesta de Debt.com revela la crisis silenciosa de Estados Unidos: El 78 % padece arrepentimiento financiero, impulsado por el aumento vertiginoso de los saldos de las tarjetas de crédito y la ansiedad constante
Source: PR Newswire
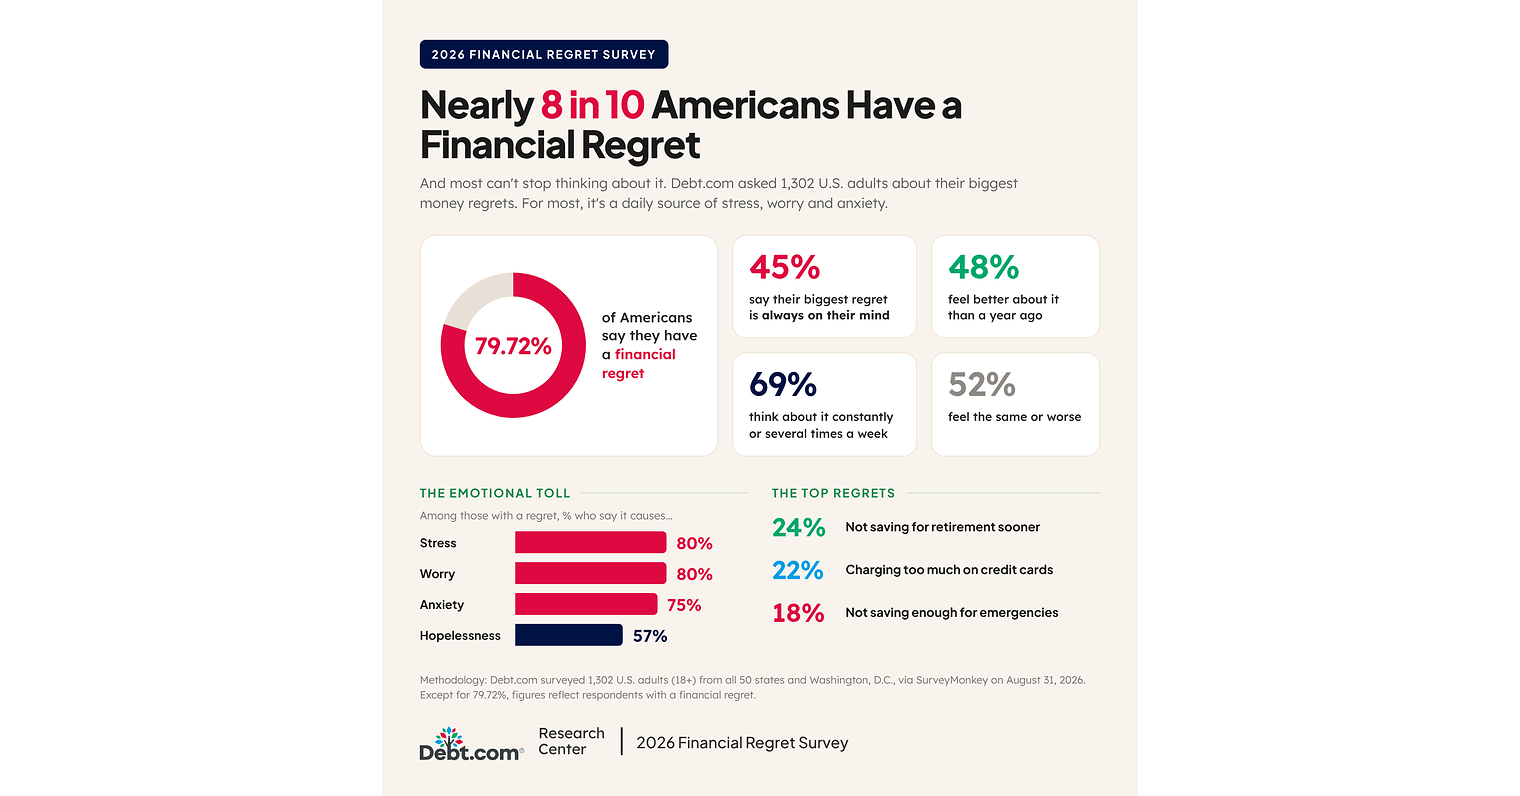
Una encuesta de Debt.com encontró que el 78% de los estadounidenses tiene al menos un arrepentimiento financiero importante; el gasto excesivo con tarjetas fue el principal, citado por el 24%, frente al 21% del año anterior. Entre quienes lamentan el uso de tarjetas, el 16% tiene seis o más, frente al 10% en los primeros datos de referencia, y el 37% dice que la deuda está siempre en su mente. Entre quienes lamentan no haber ahorrado para la jubilación, el 20% no ha ahorrado nada; la encuesta también señala que el 48% de los baby boomers lamenta no haber empezado antes.
Analysis
La encuesta es una señal de vulnerabilidad del consumidor, no evidencia suficiente para cambiar posiciones: faltan metodología, representatividad y series verificables de mora, pagos y saldos. La distinción clave para los emisores de tarjetas es entre saldos revolventes —que pueden sostener ingresos por intereses— y deterioro de la capacidad de pago, que elevaría pérdidas crediticias y provisiones con rezago. Por eso, un aumento de saldos no es automáticamente alcista para prestamistas como Capital One, Synchrony Financial o Bread Financial; importan más las tendencias de morosidad, castigos y tasas de pago en sus resultados.
En semanas, el riesgo es una lectura negativa para crédito al consumo y gasto discrecional si los próximos datos confirman tensión; el sondeo por sí solo no justifica extrapolarla. En 1-3 meses, resultados y guías de emisores, junto con empleo, ventas minoristas y morosidad, pueden validar o desmentir la señal. En 6-18 meses, una presión persistente podría endurecer la oferta de crédito y trasladar gasto hacia minoristas de descuento, a la vez que perjudica compras discrecionales y reparaciones financiadas. La menor lamentación por deuda estudiantil grande no permite inferir alivio amplio: cambia la composición de la preocupación, no necesariamente la capacidad de gasto.
La lectura contraria es que la encuesta mide arrepentimiento entre quienes ya se identifican con un problema financiero; no mide incidencia nacional de impagos. El riesgo de sobreinterpretación es alto. Revertiría una tesis bajista si los emisores reportan morosidad y castigos estables o menores, con tasas de pago resistentes; la confirmaría un deterioro generalizado acompañado de guías más débiles.
AllMind Terminal
AI-powered research, real-time alerts, and portfolio analytics for institutional investors.
Request TrialMarket Sentiment
Overall Sentiment
mildly negative
Sentiment Score
-0.35
Key Decisions for Investors
- No abrir una posición direccional en emisores de tarjetas basándose solo en este comunicado. Tratarlo como alerta para contrastar con datos primarios.
- En los próximos resultados de Capital One, Synchrony Financial y Bread Financial, vigilar morosidad, castigos netos, tasas de pago, saldos revolventes y provisiones; una ampliación persistente de pérdidas frente a ingresos por intereses sería el catalizador bajista relevante.
- Mantener vigilancia sobre crédito al consumo y minoristas discrecionales: buscar confirmación en datos de empleo, ventas minoristas y guías empresariales antes de expresar una posición sectorial.
- Falsación de una lectura de deterioro: estabilidad o mejora secuencial de morosidad y castigos, sin recortes de guía. Confirmación: empeoramiento conjunto en métricas de crédito y mayor cautela de los emisores sobre pérdidas o gasto.
More News
- Budget 2026 speech
- Wendy's shares jump 15% as Nelson Peltz's Trian offers $1.4 billion to buy burger chain
- Federal Reserve issues FOMC statement
- Asian shares fall as Alphabet earnings miss drags Wall St futures lower
- Dollar steady after Fed hold leaves rate path murky
- Burnham’s government unveils its first UK budget: What to expect